その保険、"入りっぱなし"になっていませんか?
2026-09-05
加入したときのまま、何年も見直していない——そんな保険、ありませんか?
ライフステージで変わる"必要な保障"と、公的保障をふまえた見直しの考え方を、やさしく整理します。
(所要時間:約5分)
保険は、入ったときの安心感でつい"そのまま"になりがちです。でも、結婚や出産、子どもの独立——暮らしが変われば、必要な保障も変わっていきます。この記事では、「いまの自分に合った保障」を見直すための考え方を、順番に整理していきます。
保険は「入って終わり」ではなく、育てていくもの
保険は、加入したときの暮らしに合わせて設計するものです。ところが、いざ入るとその後は"そのまま"になりがち。でも、結婚・出産・住宅購入・子どもの独立——暮らしが変われば、必要な保障の大きさも変わっていきます。
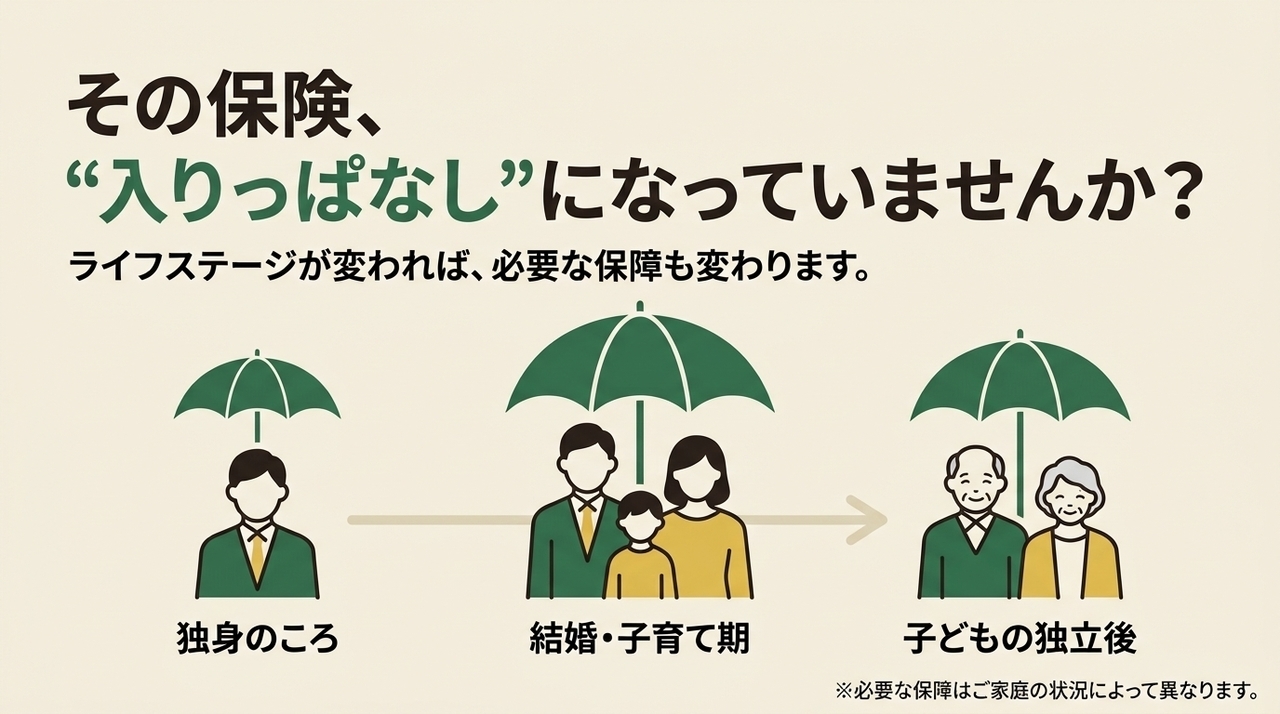
| ライフステージ | 必要な保障の考え方 |
|---|---|
| 独身のころ | 大きな死亡保障の必要性は低め。医療や就業不能への備えを、まずは最小限に。 |
| 結婚・ 子育て期 | 死亡保障の必要性が最も高い時期。残された家族の生活費・教育費に備える。 |
| 子どもの 独立後 | 大きな死亡保障は役割を終えていく。医療・介護など"自分のための備え"へ。 |
「保障が多すぎる」も「少なすぎる」も、どちらも"入りっぱなし"のサインです。数年に一度、いまの暮らしに合っているかを棚卸しするだけで十分です。
まず「公的保障」を差し引いて考える
見直しのときに忘れがちなのが、日本の公的保障は意外と手厚いという点です。遺族年金や高額療養費、傷病手当金など、いざというときに支えてくれる仕組みがすでにあります。
民間の保険は、その「公的保障で足りない分」だけを埋めるもの。ここを知らずに「不安だから」と重ねて入ると、保険料を払いすぎてしまうことがあります。
日本には高額療養費制度があり、ひと月の医療費の自己負担には上限が設けられています。まずは公的保障でどこまでカバーされるかを知り、"足りない分だけ"を民間保険で備える——これが、ムダを出さないコツです。
※公的保障の内容・金額は、加入している制度やご家庭の状況によって異なります。詳しくは勤務先やお住まいの窓口でご確認ください。
秋の夜長に、保険の"棚卸し"を3ステップで
少し時間がとれるこの時期に、次の3つだけやってみましょう。むずかしい計算は必要ありません。
- いまの保険を書き出す。保障内容・毎月の保険料・保険期間を、一覧にして眺めます。
- 公的保障で足りる部分を差し引く。「これは公的保障でカバーできそう」という部分に印をつけます。
- 目的別に"必要な分だけ"に絞る。ダブっている保障や、もう役割を終えた保障がないかを確認します。
見直しで毎月の固定費が下がれば、そのぶんを将来のための積み立て(NISAや企業型DCなど)に回す余力が生まれます。"守り"を整えることは、"増やす"の第一歩でもあるのです。
このコラムのまとめ
- ✓保険は「入って終わり」ではなく、ライフステージの変化に合わせて見直すもの。
- ✓必要な保障は独身・子育て期・子の独立後で大きく変わり、過不足が生まれやすい。
- ✓日本の公的保障は手厚い。民間保険は"足りない分だけ"を補うのが基本。
- ✓見直しは「書き出す→公的保障を差し引く→目的別に絞る」の3ステップ。
- ✓固定費が下がれば、浮いたぶんを将来の積み立てに回せる。迷ったら無料で相談できる。